Das Wichtigste in Kürze
- Der Stundenlohn ist das, was dein Mitarbeiter bekommt. Der Stundenverrechnungssatz ist das, was die Stunde kosten muss, damit dein Betrieb davon lebt.
- Die wichtigste Zahl sind die produktiven Stunden: Von rund 2.088 bezahlten Stunden im Jahr bleiben nach Feiertagen, Urlaub, Krankheit und unproduktiven Zeiten oft nur 1.400 übrig, die du verkaufen kannst.
- Auf den Lohn kommen Lohnnebenkosten, dann die Gemeinkosten des Betriebs, dann ein Zuschlag für Wagnis und Gewinn – und für Privatkunden zum Schluss die Umsatzsteuer.
- Im Beispiel unten wird aus 24,00 € Stundenlohn ein Satz von rund 81 € netto. Alle Zahlen darin sind Beispielzahlen – deine eigenen kommen aus deiner Buchhaltung und deiner Zeiterfassung.
Inhalt
- Stundenlohn ist nicht Stundenverrechnungssatz
- Schritt 1: Wie viele Stunden kannst du überhaupt verkaufen?
- Schritt 2: Was kostet dich die Stunde wirklich?
- Schritt 3: Die Gemeinkosten drauf
- Schritt 4: Wagnis, Gewinn – und die Umsatzsteuer
- Das Beispiel am Stück
- Drei Fehler, die den Satz kaputt machen
- Fazit
- Häufige Fragen
Stundenlohn ist nicht Stundenverrechnungssatz
Zwei Wörter, die ständig verwechselt werden – und die Verwechslung ist teuer:
- Stundenlohn: der Bruttolohn, den dein Geselle für eine Stunde bekommt. Steht im Arbeitsvertrag.
- Stundenverrechnungssatz: der Preis, den du für eine Arbeitsstunde ins Angebot schreibst. Darin steckt der Lohn, dazu Lohnnebenkosten, alle Kosten des Betriebs und ein Gewinn.
Wie groß der Abstand ist, zeigt die amtliche Statistik: Eine geleistete Arbeitsstunde kostete Unternehmen in Deutschland 2025 im Durchschnitt 45,00 Euro – und zwar bevor ein Cent für Werkstatt, Fahrzeug, Büro oder Gewinn drin ist (Statistisches Bundesamt, Produzierendes Gewerbe und Dienstleistungsbereich).
Schritt 1: Wie viele Stunden kannst du überhaupt verkaufen?
Hier kippen die meisten Kalkulationen. Du bezahlst 40 Stunden die Woche – in Rechnung stellen kannst du längst nicht alle. Rechnen wir es für einen Beispielbetrieb durch:
| Rechenschritt | Tage / Stunden | Rest |
|---|---|---|
| Kalendertage im Jahr | 365 | 365 |
| – Samstage und Sonntage | 104 | 261 |
| – gesetzliche Feiertage, die auf einen Werktag fallen (Beispiel) | 10 | 251 |
| – Urlaub laut Arbeitsvertrag (Beispiel) | 30 | 221 |
| – Krankheitstage (Beispiel) | 14 | 207 |
| Anwesenheitsstunden: 207 Tage × 8 Stunden | 1.656 h | |
| – unproduktive Zeiten, hier 15 % | 248 h | 1.408 h |
Zwei Zahlen verdienen einen zweiten Blick. Die Krankheitstage: Nach der amtlichen Statistik waren Beschäftigte in Deutschland 2025 im Schnitt 14,6 Arbeitstage krankgemeldet – wer mit fünf rechnet, rechnet sich arm. Und die Feiertage hängen vom Bundesland ab; neun gelten bundesweit, der Rest ist Ländersache.
Der Urlaub ist Verhandlungssache: Das gesetzliche Minimum sind 24 Werktage im Jahr (§ 3 Bundesurlaubsgesetz), was bei einer Fünf-Tage-Woche 20 Tagen entspricht. Tarifvertrag oder Arbeitsvertrag liegen fast immer darüber – im Beispiel 30 Tage.
Was sind „unproduktive Zeiten“?
Alles, was dein Geselle bezahlt bekommt, aber keinem Kunden berechnet wird: Material holen, Werkstatt und Lager aufräumen, Fahrzeug pflegen, Schulung, Betriebsversammlung, Nacharbeit auf Gewährleistung, Leerlauf zwischen zwei Baustellen. Fahrzeiten zur Baustelle gehören nur dazu, wenn du die Anfahrt nicht berechnest.
Schritt 2: Was kostet dich die Stunde wirklich?
Bezahlt werden im Beispiel 261 Arbeitstage à 8 Stunden, also 2.088 Stunden – Feiertage, Urlaub und Krankheit zahlst du schließlich mit. Bei 24,00 € Bruttostundenlohn sind das 50.112 € Bruttolohn im Jahr.
Darauf kommen die Lohnnebenkosten. Der Arbeitgeberanteil zur Sozialversicherung liegt 2026 bei rund 21 Prozent: 9,3 % Rentenversicherung, 1,3 % Arbeitslosenversicherung, 7,3 % Krankenversicherung plus die Hälfte des durchschnittlichen Zusatzbeitrags von 2,9 % und 1,8 % Pflegeversicherung (in Sachsen weniger). Dazu die Umlagen U1 und U2, die Insolvenzgeldumlage, der Beitrag zur Berufsgenossenschaft und alles Freiwillige – Weihnachtsgeld, Arbeitskleidung, Fortbildung.
Schritt 3: Die Gemeinkosten drauf
Gemeinkosten sind alle Kosten, die du keinem einzelnen Auftrag zuordnen kannst. Für einen Betrieb mit Chef, einer Bürokraft und vier Gesellen kommt da schnell einiges zusammen:
- Unternehmerlohn des Chefs und Lohn der Bürokraft – beide sind nicht auf der Baustelle,
- Miete, Strom und Heizung für Werkstatt, Lager und Büro,
- Fahrzeuge: Leasing oder Abschreibung, Versicherung, Sprit, Reparaturen,
- Versicherungen, Innungs- und Kammerbeiträge, Steuerberater, Software, Telefon,
- Werbung, Website, Arbeitskleidung, Kleinwerkzeug, Abschreibungen auf Maschinen.
Diese Summe – im Beispiel 160.000 € im Jahr – verteilst du auf die produktiven Stunden aller Mitarbeiter, die du verkaufst. Vier Gesellen mit je 1.408 Stunden sind 5.632 Stunden. Macht 28,41 € Gemeinkosten je produktiver Stunde.
Schritt 4: Wagnis, Gewinn – und die Umsatzsteuer
Lohnkosten plus Gemeinkosten ergeben die Selbstkosten: 45,56 € + 28,41 € = 73,97 €. Bei diesem Satz machst du weder Verlust noch Gewinn. Du brauchst aber einen Puffer für das, was schiefgeht – Gewährleistung, ein Kunde zahlt nicht, ein Auftrag läuft aus dem Ruder – und einen Gewinn für Investitionen und Rücklagen. Üblich ist ein Zuschlag für Wagnis und Gewinn, im Beispiel 10 Prozent.
Zum Schluss die Umsatzsteuer. Sie ist kein Teil deiner Kalkulation, sondern kommt obendrauf: 19 % für Privatkunden, die den Bruttobetrag zahlen. Kleinunternehmer nach § 19 UStG weisen keine Umsatzsteuer aus – dürfen dafür aber auch keine Vorsteuer aus ihren Einkäufen ziehen, was den Satz an anderer Stelle nach oben drückt.
Das Beispiel am Stück
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Bezahlte Stunden im Jahr | 261 Arbeitstage × 8 h | 2.088 h |
| Produktive Stunden | 207 Anwesenheitstage × 8 h − 15 % | 1.408 h |
| Lohnkosten im Jahr | 2.088 h × 24,00 € + 28 % Nebenkosten | 64.143 € |
| Lohnkosten je produktiver Stunde | 64.143 € ÷ 1.408 h | 45,56 € |
| Gemeinkosten je produktiver Stunde | 160.000 € ÷ 5.632 h | 28,41 € |
| Selbstkosten je Stunde | 45,56 € + 28,41 € | 73,97 € |
| + 10 % Wagnis und Gewinn | 73,97 € × 1,10 | 81,37 € |
| Für Privatkunden mit 19 % Umsatzsteuer | 81,37 € × 1,19 | 96,83 € |
Alle Zahlen hier sind Beispielzahlen. Sie zeigen, wie die Schritte zusammenhängen – nicht, was du verlangen sollst. Zur Einordnung: Die Handwerkskammer Region Stuttgart kommt in ihrem Beispiel für einen Gesellen mit 22,00 € Bruttostundenlohn auf 70,97 € netto beziehungsweise 84,45 € brutto. Dass dein Satz woanders liegt, ist normal – dass du ihn nicht kennst, nicht.
Drei Fehler, die den Satz kaputt machen
Fehler 1: zu viele produktive Stunden angenommen
Der häufigste und teuerste Fehler. Wer statt mit 1.408 mit 1.800 produktiven Stunden rechnet, kommt auf 35,64 € Lohnkosten je Stunde statt auf 45,56 €. Das sind 9,92 € zu wenig – bei 1.408 verkauften Stunden fehlen rund 14.000 € im Jahr. Je Geselle. Bei vier Gesellen ist das der Gewinn des Betriebs.
Fehler 2: die Chef-Stunden vergessen
Angebote schreiben, telefonieren, Baustellen abnehmen, Material bestellen, Rechnungen stellen, mahnen: Diese Stunden zahlt niemand extra. Sie sind Gemeinkosten und müssen im Satz stecken. Wer den Meister als fünften produktiven Mann mitrechnet, weil er „auch draußen ist“, macht seinen Satz systematisch klein.
Fehler 3: nie nachkalkuliert
Ein Satz ist eine Annahme, bis du ihn geprüft hast. Nachkalkulation heißt: Was stand im Angebot, was haben wir wirklich gebraucht? Zwölf Stunden geplant, siebzehn gearbeitet – fünf Stunden, die niemand bezahlt, und beim nächsten gleichen Auftrag wiederholt sich der Fehler. Nimm dir einmal im Monat drei fertige Aufträge vor.
- Ein Satz für alle: Meister, Geselle und Azubi haben verschiedene Lohnkosten – und damit verschiedene Sätze.
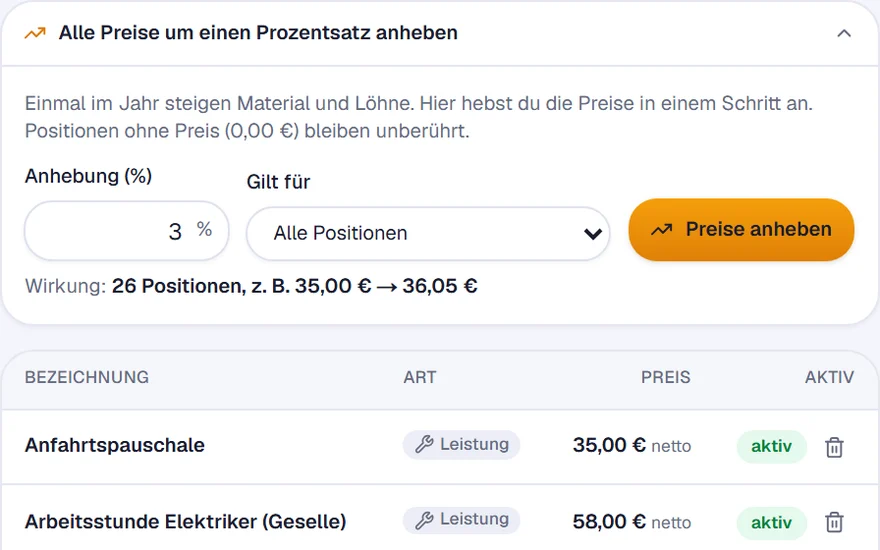
- Jahrelang nicht angepasst: Wer seinen Satz seit drei Jahren nicht angefasst hat, arbeitet zu alten Kosten.
- Anfahrt und Rüstzeit nirgends: Entweder sie stecken in den unproduktiven Zeiten – dann heben sie den Satz – oder du stellst sie als eigene Position in Rechnung. Beides geht, keines von beidem nicht.
Fazit
Der Stundenverrechnungssatz ist keine Meinung und kein Marktpreis, sondern eine Rechnung mit vier Schritten: produktive Stunden ehrlich zählen, Lohnkosten samt Nebenkosten darauf verteilen, Gemeinkosten dazu, Wagnis und Gewinn obendrauf. Wer die produktiven Stunden schönrechnet, verschenkt fünfstellige Beträge im Jahr – und merkt es erst, wenn die Aufträge voll und das Konto leer ist. Setz dich einen Abend hin, rechne deinen Satz und prüfe ihn dann mit echten Stunden nach. Danach kannst du auch ruhig über einen Zahlungsplan mit Abschlägen reden.
Häufige Fragen
Was ist der Unterschied zwischen Stundenlohn und Stundenverrechnungssatz?
Der Stundenlohn ist der Bruttolohn deines Mitarbeiters und steht im Arbeitsvertrag. Der Stundenverrechnungssatz ist der Preis, den du dem Kunden für eine Arbeitsstunde berechnest. Darin stecken zusätzlich die Lohnnebenkosten, alle Gemeinkosten des Betriebs und ein Zuschlag für Wagnis und Gewinn – deshalb liegt er typischerweise beim Drei- bis Vierfachen des Stundenlohns.
Wie viele produktive Stunden hat ein Geselle im Jahr?
Das musst du für deinen Betrieb ausrechnen. Von 365 Kalendertagen bleiben nach Wochenenden rund 261 Arbeitstage; davon gehen Feiertage, Urlaub und Krankheitstage ab. Aus den übrigen Anwesenheitsstunden ziehst du die unproduktiven Zeiten ab – Material holen, Werkstatt, Schulung, Leerlauf. Im Beispiel dieses Artikels bleiben von 2.088 bezahlten Stunden 1.408 verkaufbare übrig.
Gehört die Umsatzsteuer in den Stundenverrechnungssatz?
Nein. Der Satz wird netto kalkuliert; die Umsatzsteuer kommt erst auf der Rechnung obendrauf. Privatkunden gegenüber musst du den Bruttopreis nennen, weil sie ihn zahlen. Kleinunternehmer nach § 19 UStG weisen keine Umsatzsteuer aus, können dafür aber keine Vorsteuer aus Material und Fahrzeugen ziehen – das gehört in die Kalkulation.
Wie oft sollte ich meinen Stundenverrechnungssatz neu berechnen?
Einmal im Jahr, am besten nach dem Jahresabschluss, wenn die echten Gemeinkosten und die echten produktiven Stunden vorliegen. Zwischendurch reicht eine Anpassung, wenn sich etwas Großes ändert: eine Lohnerhöhung, ein zusätzliches Fahrzeug, eine neue Werkstatt. Wichtiger als die Häufigkeit ist die Nachkalkulation einzelner Aufträge – sie zeigt dir, ob die angesetzten Stunden realistisch waren.