Das Wichtigste in Kürze
- Eine Anfahrt kostet dich zweimal: das Fahrzeug und die Fahrzeit deiner Leute, die du als Arbeitszeit bezahlst.
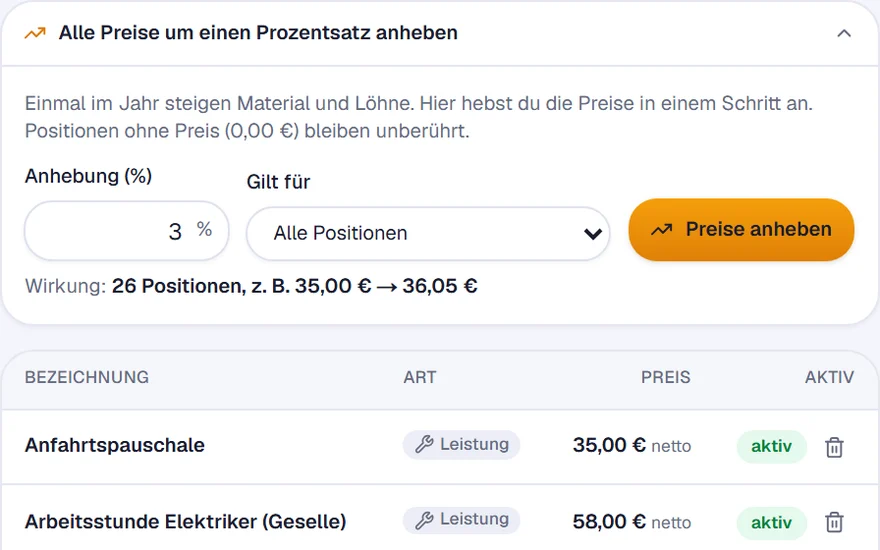
- Üblich sind eine Pauschale, Zonen nach Entfernung oder die Abrechnung nach Kilometern und Fahrzeit. Welches Modell du nimmst, ist deine Sache – vereinbart sein muss es vorher.
- Privatkunden nennst du Preise brutto. Stunden- und Kilometersätze sind im Preisverzeichnis erlaubt, müssen aber die Umsatzsteuer enthalten (§§ 3 und 12 PAngV).
- Fahrtkosten zählen beim Steuerbonus deines Kunden zu den Arbeitskosten. Weise sie deshalb als Arbeit aus, nicht als Material.
- Beseitigst du einen Mangel an deiner Arbeit, trägst du die Wegekosten selbst (§ 635 Abs. 2 BGB).
Inhalt
Was eine Anfahrt wirklich kostet
Fährt dein Geselle mit dem Transporter zum Kunden, entstehen zwei Arten von Kosten:
- Das Fahrzeug: Leasing oder Abschreibung, Versicherung, Kfz-Steuer – diese Kosten laufen, ob der Wagen fährt oder steht. Dazu kommen Kraftstoff, Wartung, Reifen und Reparaturen, die mit jedem Kilometer steigen.
- Die Fahrzeit: Die Fahrt vom Betrieb zur Baustelle ist Arbeitszeit, und du bezahlst sie. Die Einzelheiten stehen im Artikel Ist Fahrtzeit Arbeitszeit?.
Die Fahrzeugkosten je Kilometer holst du dir aus der Buchhaltung: alle Kosten eines Fahrzeugs im Jahr, geteilt durch die gefahrenen Kilometer. Die Fahrzeit bewertest du mit dem Stundensatz, den du auch für die Arbeit nimmst – rechnest du sie als Zeit ab, ist sie verkaufte Zeit wie jede andere.
Pauschale, Zonen oder nach Aufwand
| Modell | So funktioniert es | Vorteil | Nachteil |
|---|---|---|---|
| Pauschale je Einsatz | Ein fester Betrag, egal wie weit | Einfach, der Kunde kennt den Preis vorher | Nahe Kunden zahlen für ferne mit |
| Zonen | Ein fester Betrag je Entfernungsring, etwa bis 10, bis 20 und bis 30 Kilometer | Gerecht und trotzdem vorher klar | Braucht eine Liste, die jeder im Büro kennt |
| Nach Kilometern und Zeit | Kilometer mal Satz plus Fahrzeit nach Stundensatz | Genau, auch bei weiten Wegen | Der Betrag steht erst hinterher fest, Stau wird zum Streitthema |
| Im Preis enthalten | Die Anfahrt steckt im Stundensatz oder in den Einheitspreisen | Keine Diskussion auf der Rechnung | Weite Wege sind nicht gedeckt |
Für den Kundendienst mit vielen kurzen Einsätzen passen Pauschale oder Zonen am besten. Auf großen Baustellen fällt die Anfahrt an vielen Tagen an – dort gehört sie als Menge ins Angebot, zum Beispiel „12 Anfahrten, Zone 2“. Regle in jedem Modell klar, ob die Anfahrt je Fahrzeug oder je Person gilt und ob sie je Einsatz oder je Tag anfällt.
Anfahrt ins Angebot und auf die Rechnung
Die Anfahrt ist Teil des Preises, also gehört sie vorher vereinbart: im Angebot als eigene Position mit Menge und Einheit, beim Kundendienst spätestens am Telefon bei der Terminvergabe. Steht im Angebot ein Festpreis ohne Anfahrt, kannst du sie hinterher nicht einfach dazuschreiben.
Auf der Rechnung steht sie wie jede andere Leistung, etwa „Anfahrt Zone 2, 3 Einsätze“ oder „Fahrtkosten 40 km“ und „Fahrzeit 50 Minuten“. Die Anfahrt stillschweigend in eine Arbeitsposition einzurechnen, geht auch – dann siehst du in der Nachkalkulation aber nicht mehr, was dich die Wege gekostet haben.
Privatkunden: was die Preisangabenverordnung verlangt
Wer Verbrauchern Leistungen anbietet oder ihnen gegenüber mit Preisen wirbt, muss Gesamtpreise angeben (§ 3 Abs. 1 PAngV). Gesamtpreis ist der Preis einschließlich Umsatzsteuer und sonstiger Preisbestandteile (§ 2 Nr. 3 PAngV). Für die Anfahrt heißt das: Auf deiner Website, im Flyer und im Angebot an Privatkunden steht sie brutto. Den Nettobetrag darfst du danebenschreiben, der Gesamtpreis muss dann hervorgehoben sein (§ 3 Abs. 3 PAngV).
Dazu kommt das Preisverzeichnis (§ 12 PAngV): Wer Verbrauchern Leistungen anbietet, stellt ein Verzeichnis seiner wesentlichen Preise oder Verrechnungssätze auf und bringt es in den Geschäftsräumen an – und im Schaufenster, wenn es eines gibt. Stundensätze und Kilometersätze sind darin erlaubt, soweit üblich, müssen aber alle Leistungselemente samt anteiliger Umsatzsteuer enthalten. Ausgenommen sind Leistungen, die üblicherweise auf ein schriftliches, auf den Einzelfall zugeschnittenes Angebot hin erbracht werden.
Anfahrt und der Steuerbonus deines Kunden
Privatkunden ziehen 20 % der Arbeitskosten einer Handwerkerleistung direkt von ihrer Einkommensteuer ab, höchstens 1.200 € im Jahr (§ 35a Abs. 3 EStG). Die Anfahrt gehört dazu: Nach dem Anwendungsschreiben des Bundesfinanzministeriums zählen zu den Arbeitskosten auch die in Rechnung gestellten Maschinen- und Fahrtkosten. Material zählt nicht.
Der Anteil der Arbeitskosten muss sich aus deiner Rechnung ermitteln lassen; schätzen darf der Kunde ihn nicht. Weise die Anfahrt deshalb als eigene Position aus und rechne sie beim Arbeitsanteil mit. Bei 41,65 € Anfahrt brutto spart dein Kunde 8,33 € Steuern – nicht viel, aber bei einem Wartungskunden jedes Jahr wieder. Was die Rechnung sonst zeigen muss, steht im Artikel Steuerbonus für Handwerkerleistungen.
Wann du keine Anfahrt berechnen darfst
Musst du einen Mangel an deiner eigenen Arbeit beseitigen, trägst du die dafür erforderlichen Aufwendungen selbst – das Gesetz nennt ausdrücklich Transport-, Wege-, Arbeits- und Materialkosten (§ 635 Abs. 2 BGB). Die Fahrt zur Nachbesserung gehört also nicht auf eine Rechnung, auch nicht als kleine Pauschale.
Frag bei einer Reklamation deshalb schon am Telefon genau nach, worum es geht. Ist es ein neuer Auftrag – ein anderes Gerät, eine zusätzliche Arbeit –, gilt deine normale Anfahrtsregel, und das sagst du dem Kunden vorher.
Fazit
Rechne einmal aus, was dich eine Anfahrt wirklich kostet – Fahrzeug und Fahrzeit –, und entscheide dann, ob Pauschale, Zonen oder Kilometer zu deinen Aufträgen passen. Vereinbare die Anfahrt vorher, nenne Privatkunden den Bruttopreis und weise sie auf der Rechnung als Arbeit aus. Dann bezahlt der Kunde deine Wege, und dein Stundensatz muss sie nicht heimlich mittragen.
Häufige Fragen
Wie hoch darf eine Anfahrtspauschale sein?
Eine feste gesetzliche Obergrenze gibt es nicht. Die Pauschale muss vorher vereinbart sein und sollte deine echten Kosten decken: Fahrzeugkosten je Kilometer plus die Fahrzeit deiner Leute. Privatkunden gegenüber nennst du sie als Bruttobetrag.
Muss ich die Anfahrt auf der Rechnung extra ausweisen?
Du kannst sie auch in eine andere Position einrechnen. Für Privatkunden lohnt sich die eigene Position trotzdem: Fahrtkosten zählen beim Steuerbonus nach § 35a EStG zu den Arbeitskosten, und der Anteil muss sich aus der Rechnung ergeben. Außerdem siehst du nur so, was die Wege dich kosten.
Darf ich die Fahrzeit meiner Monteure berechnen?
Ja, wenn du es vorher mit dem Kunden vereinbart hast – etwa als Fahrzeit nach Stundensatz oder als Teil einer Pauschale. Für deinen Betrieb ist die Fahrt vom Betrieb zur Baustelle ohnehin Arbeitszeit, die du bezahlst. Berechnest du sie nicht, muss sie in deinem Stundensatz stecken.
Darf ich für eine Nachbesserung Anfahrt berechnen?
Nein. Bei der Nacherfüllung trägst du die erforderlichen Aufwendungen selbst, ausdrücklich auch Transport- und Wegekosten (§ 635 Abs. 2 BGB). Handelt es sich dagegen um einen neuen Auftrag, gilt deine normale Anfahrtsregel.
Zählt die Anfahrt beim Steuerbonus zu den Arbeitskosten?
Ja. Nach dem Anwendungsschreiben des Bundesfinanzministeriums zu § 35a EStG gehören in Rechnung gestellte Fahrt- und Maschinenkosten zu den begünstigten Arbeitskosten. Weise sie deshalb getrennt vom Material aus.